收益率曲线策略(久期策略)
债券投资者在构建投资组合的时候,会综合考虑自己的资金情况、对未来市场的预期等因素,然后配置不同期限的债券。那么多配什么期限的债券、少配什么期限的债券,对投资者而言具有明显不同的含义。 在这里我们先引入另外一个概念:久期。 久期指的是债券收益率变动引起价格变动的幅度,即久期=债券价格变动百分比÷债券收益率变动百分比。比如某债券的久期为8.17,某一天该债券的收益率从3.70%上涨了5BP至3.75%,那么该债券价格变化幅度为:0.05%×8.17=0.41%,即债券价格下降了0.41%。 另外,久期和我们前面提到过的凸性有一点类似,都表示债券收益率与价格之间的关系,那这两者之间的区别是什么呢?具体来说,如果把债券价格看成是收益率的函数,价格=f(收益率),那么久期是这个函数的一次导数,而凸性则是二次导数,具体这是数学上的计算,我们并不太需要在意。从久期的公式中我们能够看出,债券的久期越长,利率波动对价格的影响越大;久期越短,利率波动对价格的影响越小。而一般来说,债券的期限越长,久期就越大,比如10年期债券的久期肯定会比1年期债券的久期大。 而根据投资者持有债券的期限长短(久期)不同,可以将投资者的投资策略划分为子弹策略、杠铃策略和阶梯策略。 子弹策略是指投资者在投资时主要持有某一特定期限的债券,比如投资者如果预期未来利率会下降,那么持有长久期的债券无疑能够获得更高的收益,于是他们会集中持有长期限的债券,或者如果看好某一期限的债券(如某一期限债券的期限利差比较大,能够获取较大的骑乘收益)也可以重仓该期限债券。 杠铃策略是指将投资组合中债券的期限集中在两个极端的范围内,主要是重仓长期和短期债券,而不怎么投资中期债券。其中,长期债券对利率敏感,能够用来博取收益,短期债券的流动性较高,便于调整投资组合。这种策略一般来说会在收益率曲线比较平坦时使用,从而达到进可攻、退可守的目的。 阶梯策略则是指将资金相对平均的投资在各个期限的债券上。相比于前两种策略,阶梯策略虽然在收益和抗风险方面都没有突出优势,但是胜在稳健。 那么我们应该在什么时候使用哪一类策略呢?这里,我们不妨举个例子。 假设市场上有A、B、C三只债券,分别对应长、中、短三个不同期限。此时,投资者有三个选择:全部持有B债券(子弹策略);持有46.65%的A债券,53.35%的C债券(杠铃策略);持有30.8%的A债券,34%的B债券和35.2%的C债券(阶梯策略)。这样配比的目的是为了使投资组合的久期一样,方便我们之后比较。
| 债券 | 票面利率% | 期限 | 到期收益率 | 久期 | 凸性 |
|---|---|---|---|---|---|
| A债券 | 3.09 | 10 | 3.72 | 8.13 | 80.25 |
| B债券 | 2.89 | 5 | 3.48 | 4.31 | 23.42 |
| C债券 | 2.7 | 1 | 2.84 | 0.96 | 1.84 |
策略组合:
| 组合 | A债券 | B债券 | C债券 | 组合收益率 | 组合久期 | 组合凸性 |
|---|---|---|---|---|---|---|
| 子弹策略 | 0 | 100 | 0 | 3.48 | 4.31 | 23.42 |
| 杠铃策略 | 46.65 | 0 | 53.35 | 3.25 | 4.31 | 38.42 |
| 阶梯策略 | 30.8 | 34 | 35.2 | 3.33 | 4.31 | 33.33 |
注:通过配比,使得各策略的久期近似;组合收益率、组合久期和组合凸性的计算按照加权平均获取,如阶梯策略的组合收益=0.308×3.72+0.34×3.48+0.352×2.84) 比较这三个策略,我们会发现在久期一样的情况下,子弹策略的收益率较高,但凸性最低;杠铃策略的凸性最高,但收益率最低;阶梯策略则表现的比较平均。 凸性我们在前面提到过,在久期一样的时候,凸性越大,债券越受投资者欢迎。因为杠铃策略的凸性最大,投资者愿意为了高凸性而支付一部分额外的成本,所以在三种策略中杠铃策略的组合收益率最低。那么如果持有一个月后,收益率曲线发生了变化,在这三种策略中,哪一种策略表现的会更好呢?出于简化的考虑,我们假设在这一个月里不存在付息行为。假设收益率曲线发生平移变化。通过下表的计算可以看到,当曲线向下平移时,杠铃策略获得的资本利得最高,而子弹策略获得的资本利得最低;当曲线向上平移时,杠铃策略所遭受的损失最小,子弹策略遭受的损失更大。这一点和不同策略的凸性不同相关。按理论上来说,当收益率曲线上移或者下移幅度足够大的时候,杠铃策略能够获得足够高的资本利得收入,从而使得总收入高于子弹策略。但是,从测算结果上看,当收益率曲线是完全平移时,杠铃策略与其他两种策略的收益差距并不是特别大,仅由于凸性带来的资本利得很难弥补两者之间的收益差距。这意味着在完全平移的时候,子弹策略可能是更好的选择。
| 收益率平移变动 | A债券 | B债券 | C债券 | 子弹策略 | 杠铃策略 | 阶梯策略 |
|---|---|---|---|---|---|---|
| -1.00% | 2.72% | 2.48% | 1.84% | 4.42% | 4.50% | 4.47% |
| -0.40% | 3.32% | 3.08% | 2.44% | 1.74% | 1.75% | 1.75% |
| -0.20% | 3.52% | 3.28% | 2.64% | 0.87% | 0.87% | 0.87% |
| 0.00% | 3.72% | 3.48% | 2.84% | 0.00% | 0.00% | 0.00% |
| 0.20% | 3.92% | 3.68% | 3.04% | -0.86% | -0.85% | -0.85% |
| 0.40% | 4.12% | 3.88% | 3.24% | -1.70% | -1.69% | -1.70% |
| 1.00% | 4.72% | 4.48% | 3.84% | -4.19% | -4.11% | -4.14% |
注:收益率变动带动价格变动的幅度我们按照:
$$ 价格波动幅度=-收益率波动×组合久期 +0.5 \times \text { 凸性 } \times \text { 收益率波动 }^{2} $$假设收益率曲线呈现陡峭化移动。当收益率曲线向下变陡峭时(短端下行幅度大于长端),子弹策略获得的收益会明显高于杠铃策略,且曲线越陡峭,子弹策略的优势越明显;当收益率曲线向上变陡峭时(长端上行幅度大于短端),子弹策略的价格下跌幅度低于杠铃策略,潜在的损失也会小一些。
综合来看,在曲线的陡峭化变动时,子弹型策略是最优选择。
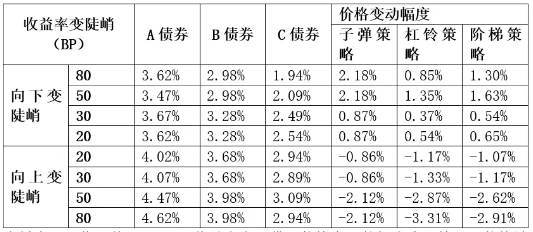
注:收益率变动带动价格变动的幅度我们按照:
$$ 价格波动幅度=-收益率波动×组合久期 +0.5 \times \text { 凸性 } \times \text { 收益率波动 }^{2} $$假设收益率曲线呈现平坦化移动。当收益率曲线向下变平坦时(短端下行幅度小于长端),子弹策略价格上行的幅度会明显低于杠铃策略;当收益率曲线向上变平坦时(长端上行幅度小于短端),子弹策略价格下跌的幅度又会明显高于杠铃策略。)
综合来看,在曲线变平坦时,杠铃策略会优于子弹策略。
最后需要说的是,无论收益率是变陡峭还是变平坦,阶梯策略都是最中庸的选择,其潜在风险都位于子弹策略和杠铃策略之间。
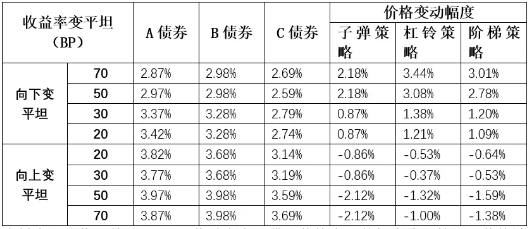
注:收益率变动带动价格变动的幅度我们按照:
$$ 价格波动幅度=-收益率波动×组合久期 +0.5 \times \text { 凸性 } \times \text { 收益率波动 }^{2} $$